Pagine

sabato 24 giugno 2023

Esercitazione su fattura e cambiale

ESERCIZIO N°1: FATTURA E CAMBIALE

La ditta ABC di Roma vende le seguenti merci alla ditta Verdi di Milano:

  • n° 160 prodotti modello X al prezzo unitario di euro 12,00, Iva al 10%;

  • n° 300 prodotti modello Y al prezzo unitario di euro 25,00, Iva al 22%.


Condizioni di vendita:

  1. spese non documentate per imballo a perdere euro 120;

  2. consegna FMV con spese documentate anticipate dal venditore euro 70,00 comprensive di Iva ordinaria;

  3. pagamento con cambiale tratta emessa dal venditore all'ordine proprio il 14/9, scadente a 60 giorni dalla data di accettazione. La cambiale viene accettata il 16/9.


Il 25/09 la cambiale viene girata in bianco alla ditta Rossi S.p.A. di pavia la quale, 10 giorni prima della scadenza, la gira alla propria banca IntesaSanpaolo per l’incasso.


Presentare, con dati mancanti a scelta:

  1. la parte tabellare della fattura di vendita; la cambiale tratta; il giorno di scadenza


ESERCIZIO 2: FATTURA CON INTERESSI


Il 24/05 un commerciante ha venduto le seguenti merci con pagamento dilazionato al 14/08, CON PAGAMENTO DI INTERESSI DEL 4% (ANNO CIVILE):

  • 100 confezioni di merce A a euro 45,00 l’una + Iva 22%

  • 200 confezioni di merce B a euro 19,00 l’una + Iva 22%

  • 150 confezioni di merce C a euro 24,00 l’una + Iva 10%

Condizioni: sconto del 10% sulla merce B e del 5% + 5% sulla merce C

Spese di trasporto documentate euro 90,00

Calcola l’importo incassato alla scadenza.


domenica 20 ottobre 2019

Esercizio classe prima: i fondamenti dell'attività economica

A questo link potete trovare un esercizio relativo alla parte che stiamo trattando in classe. Vi servirà come esercitazione per la verifica.

domenica 13 ottobre 2019

I beni strumentali: ammortamento

Primo esercizio: 18 settembre 2019
Si vende per il successivo rinnovo un macchinario che era stato acquistato a € 38.000,00 il 1/1/2017. Coefficiente di ammortamento 20%. Viene rivenduto a € 4.000,00 + Iva ordinaria alla Verdi srl, come da fattura n. 253; regolamento con assegno bancario a 90 giorni.


Calcolare:
  1. Fondo di ammortamento al 1/1: 15.200
  2. Quota annua di ammortamento: 7600
  3. Giorni compresi tra il 1/1 e il 17/09: 260
  4. Quota di ammortamento dal 1/1 al 17/09: 
  5. Valore contabile al 18/09:
  6. Plusvalenza/minusvalenza: 

Secondo esercizio: 28 marzo 2019

Acquistati dalla Verdi srl automezzi per € 18.500,00 + Iva ordinaria, come da fattura n. 234, contro ritiro a € 2260,00 + Iva ordinaria di quelli usati, acquistati a suo tempo a € 22.500,00 e già ammortizzati al 1/1/2019 per il 60% al coefficiente del 20% annuo. Per la vendita si emette fattura n° 639. Regolamento della transazione a mezzo bonifico bancario.
Presentare calcoli e scritture in partita doppia.

Esercizio n°3: 1 gennaio 2019

Il giorno 1/1/2019 si acquistano dalla ditta Verdi attrezzature commerciali al costo di euro 150.000 + Iva ordinaria ricevendo fattura n. 1. La fattura comprende spese di installazione e collaudo di euro 2.000.
Lo stesso giorno il titolare dell’azienda conferisce un macchinario del valore di euro 12.000.

Il 1/3/2019 si riceve fattura n.100 dalla ditta Verdi di euro 500,00 + Iva per una riparazione dell’attrezzatura acquistata in precedenza.
Il giorno 31/12/2019 si provvede all'ammortamento delle attrezzature in 5 anni e del macchinario in 6 anni, rilevando la prima quota di ammortamento e redigendo il relativo piano di ammortamento.

Alla fine del terzo anno si decide di vendere l'attrezzatura per sostituirla con una nuova più efficiente. Per questa ragione effettua una permuta, vendendo la vecchia attrezzatura per euro 20.000 + Iva ord. ed acquistando la nuova a euro 110.000 + Iva ord. dalla ditta Bianchi dalla quale si riceve fattura n°830.
Relativamente al bene acquistato, si riceve dalla ditta Bianchi fattura n. 34 di euro 1000,00 + Iva per un intervento che ha migliorato l’efficienza dell’attrezzatura.

Alla fine del sesto anno di ammortamento si rottama il macchinario emettendo fattura n° 900 di euro 100,00 + Iva ordinaria alla ditta Neri, che provvederà alla demolizione.

domenica 29 settembre 2019

I beni strumentali

Per beni strumentali si intendono quelli che un’impresa acquista per un uso pluriennale, in quanto contribuiscono ai processi produttivi aziendali per un periodo superiore un un solo esercizio. Per esempio, sono beni strumentali un immobile, un macchinario, un computer, gli accessori, ecc... 
Il loro utilizzo nell’attività d’impresa risulta pluriennale, per cui il costo inizialmente sostenuto, magari in un’unica soluzione, deve essere suddiviso tra gli anni in cui questi beni concorrono alla produzione del risultato d’esercizio. Si parla in questo caso di ammortamento, che è che una pratica contabile e fiscale, attraverso la quale il costo di un bene pluriennale viene suddiviso su diversi esercizi.

Ai seguenti link e link1 sono disponibili due file pdf sui beni strumentali.


martedì 11 dicembre 2018

La Partita Doppia e le forme di pagamento

Il metodo della partita doppia è un metodo di rilevazione contabile che, pur essendo applicato da molti secoli, conserva la sua validità anche nell'era dei computer; si è evoluto nel tempo nella forma delle rilevazioni, ma non nelle regole di registrazione.

Teoria:

Pratica: (vedi www.conticiani.it)
Quando paghiamo una fattura di acquisto il nostro patrimonio netto non subisce variazione dal punto di vista quantitativo, ma solo qualitativo. Se paghiamo in contante una fattura di un fornitore avremo sicuramente meno debiti (variazione attiva del patrimonio) ma avremo anche meno denaro in cassa (variazione passiva del patrimonio). Il pagamento delle fatture di acquisto comporta sempre: 
- una diminuzione del debito che andiamo a saldare 
e in contropartita 
- un'uscita 
- una diminuzione dei crediti che cediamo a saldo della fattura.

Esempio 1 – pagamento con denaro contante: Pagata con denaro contante fattura n. 610 dell’importo di € 900 dell'Impresa ABC.

Esempio 2 – pagamento a mezzo bonifico bancario: Pagata con bonifico bancario fattura n. 610 dell’importo di € 900 dell'Impresa ABC.

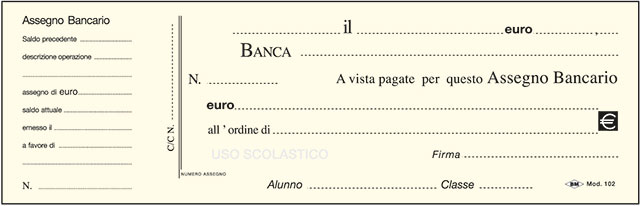
Esempio 3 – pagamento a mezzo assegno bancario: Pagata , rilasciando un assegno bancario di € 900, tratto sul proprio c.c., fattura n. 610 dell’importo di € 900 dell'ABC.

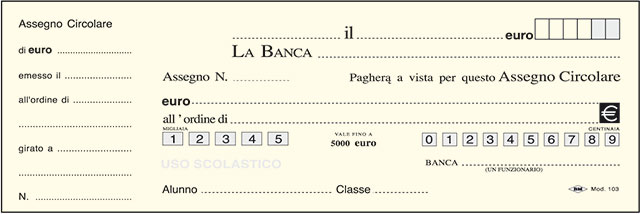
Esempio 4 – pagamento a mezzo assegni circolari: l’operazione si svolge in due momenti: - in un primo momento si ottiene dalla propria banca il rilascio di un asso circolare - si invia quindi l’assegno circolare al fornitore 1. 
Ottenuto dalla propria banca, contro addebito del c.c. bancario un assegno circolare di € 900. 2. Inviato al fornitore l’assegno circolare di € 900.

Esempio 5 – regolamento con cambiali passive: anche in questo caso l’operazione si svolge in due momenti: - in un primo momento si rilascia al fornitore il pagherò o si accetta la tratta da questi spiccata - in un secondo momento, alla scadenza si paga la cambiale.
1. 10/03 saldo di una fattura di € 900 si rilascia al fornitore un effetto di pari importo con scadenza 31 maggio. 
2. 31/5 pagato contro addebito del c.c bancario l’effetto in scadenza di € 900

Esempio 6 – regolamento con girata di cambiali attive: perchè possa avvenire tale pagamento occorre , ovviamente, disporre di un effetto in precedenza ricevuto in pagamento da un cliente.anche in questo caso l’operazione si svolge in due momenti: 
Esempio:
10/03 a saldo di una fattura di € 900 si gira un effetto, in precedenza ricevuto ad un cliente, di pari importo. 


mercoledì 14 marzo 2018

Domande sugli assegni

Entro quanti giorni deve avvenire la presentazione dell’assegno bancario per l’incasso?


Quali sono le clausole che limitano il pagamento degli assegni?

Quali sono i requisiti essenziali dell’assegno bancario?

Cos’è un assegno circolare e perché l’assegno circolare può essere considerato un mezzo di pagamento sicuro?

Quali sono le differenze tra un pagherò e un assegno circolare?

Quali sono le differenze tra un assegno bancario e un assegno circolare?

Qual è l'importo massimo al di sopra del quale non è possibile emettere un assegno in forma libera?

Quali sono le clausole che limitano la circolazione degli assegni?

Quali tipologie di assegni possono essere trasferiti con una girata propria?

martedì 13 marzo 2018

Assegni


Il 23/02 Reterfil s.r.l. di Milano ha venduto merci al grossista Tullio Verdi di Cagliari per complessivi euro 7 226,85; sconto 10%; spese a forfait addebitate: euro 250,00; Iva 22%. Il regolamento avviene con la seguente modalità: pagamento immediato a mezzo assegno bancario tratto sulla banca Intesa Sanpaolo. Presentare l’assegno bancario.

Copia di assegno 2.jpg


In data 3 aprile la ditta Antonio Verdi di Roma acquista dalla ditta Giovanna Gialli di Milano merci per euro 7700 + Iva 22%. Il pagamento avviene con assegno circolare. La banca del compratore è la Cassa di Risparmio di Vicenza, mentre il venditore dispone di un conto corrente presso la Banca di Piacenza. Il beneficiario, dopo 15 giorni dall’emissione, gira in bianco l’assegno alla propria banca per l’incasso.

circolare.jpg


Spiegare il significato di “assegno sbarrato” e “non trasferibile”:

martedì 27 febbraio 2018

Esercizi sulla compilazione delle cambiali


ESERCIZIO 1
La ditta Rossi Giovanni di Roma vende alla ditta Verdi Antonio di Milano merci per euro 4670 + Iva 10%. Spese documentate: 90 euro. Il pagamento è previsto con pagherò. Il 21 febbraio viene emesso dal debitore il titolo di credito con scadenza a 90 giorni dalla data di emissione e viene domiciliato presso la filiale n°12 del luogo di abitazione del debitore. Il debitore è nato a Milano il 1/4/1980 e ha il seguente codice fiscale: VRD NTN 80D01 F205T.

La cambiale è stata avallata da Giuseppe Rossi di Pavia.

La cambiale è girata in pieno dal beneficiario, il 1/3/2017, alla signora Giovanna Visi di Cremona, la quale, 10 giorni prima della scadenza, gira la cambiale alla propria banca BNL per l’incasso.

Indicare: 

Nome emittente:

Nome beneficiario:

Data di scadenza:

Importo:

Bollo:


ESERCIZIO 2
La ditta Dario Lampa di Vicenza acquista dalla ditta Sergi Luigi di Venezia merci per euro 9000 + Iva 10%. Spese di trasporto a forfait: 90 euro. Il pagamento è previsto con cambiale. Il 14 gennaio il debitore ordina alla ditta Giorgio Verdi S.r.l. di Roma di pagare il venditore delle merci emettendo una tratta con scadenza a 90 giorni dalla data di accettazione. La cambiale è accettata il 17 gennaio. Il titolo di credito viene domiciliato presso la filiale n°123 del luogo di abitazione del debitore. Il debitore è nato a Falconara il 1/6/1970 (determinare il codice fiscale)

La cambiale è girata in bianco dal beneficiario, il 1/2/2017, alla signora Giovanna Leonetti di Roma, la quale, 10 giorni prima della scadenza, gira la cambiale alla propria banca Intesa Sanpaolo per l’incasso.

Indicare: 

Nome traente:

Nome trattario:

Nome beneficiario:

Data di scadenza:

Importo:

Bollo:


ESERCIZIO 3
Il grossista Sergio Verdi di Ancona vende al dettagliante Francesco Rossi di Mantova (cod. fisc. RSS FNC 60P20 1652D) le seguenti merci:

N. 250 confezioni di pasta per cani da 10 chilogrammi, a 9 euro l’una, IVA 22 %;

N. 150 confezioni di frattaglie surgelate da 5 chilogrammi, a 8 euro l’una, IVA 10%.

La vendita, conclusa il 12 febbraio, viene regolata con il rilascio di un pagherò a 90 giorni data. Presenta il pagherò, pagabile presso la filiale locale del Banco di Sardegna. Sergio Verdi lo gira al signor Paolo Dotti con la modalità in bianco e quest’ultimo lo gira in pieno alla signora Romana Auronzi.


domenica 18 febbraio 2018

Esercitazione sulla cambiale

Il 30 aprile la ditta ANTONINI srl di Pavia ha venduto a Carlo Rossi di Milano prodotti per 8.450 + iva 22%.

Lo stesso giorno, a regolamento dell’acquisto il venditore:
  1. Riceve dal debitore un pagherò cambiario di 2.500 euro, datato 30 aprile e con scadenza a 2 mesi dalla data di emissione, domiciliato presso la Banca di Credito Cooperativo di Pavia. La cambiale è avallata dal sig. Piero Verdi.
  2. Spicca una cambiale tratta sul compratore per la differenza, con scadenza al 30 giugno, a favore del sig. Gialli Andrea di Belgioioso, che il trattario accetta 4 giorni dopo. La tratta è domiciliata presso la Banca Popolare di Milano agenzia 12 di Pavia.
La ditta Antonini srl, il 20 giugno, trasmette all’incasso le due cambiali alla filiale locale della Banca Nazionale del Lavoro.

Presentare: 
1) il pagherò cambiario completo di girate; 
2) la cambiale tratta, completa di girate:
3) Indicare, nei due casi, gli elementi fondamentali della cambiale, compreso il calcolo del bollo.


mercoledì 7 febbraio 2018

Esercizio sulla cambiale

Il 27 febbraio la ABC srl di Pavia ha venduto a Carlo Rossi di Milano prodotti per 6.000 + IVA 22%.

Lo stesso giorno, a regolamento dell’acquisto il venditore:

  1. Riceve dal debitore, con girata in pieno, un pagherò cambiario di 2.000 euro. Il pagherò era stato rilasciato a Carlo Rossi da Fulvio Bianchi di Monza in data 28 febbraio con scadenza 30 aprile ed è domiciliato presso la Banca di Credito Cooperativo di Broni. La cambiale è avallata dal sig. Piero Neri.
  2. Emette una cambiale tratta per la differenza, con scadenza 5 maggio, che il trattario accetta 3 giorni dopo. La tratta è domiciliata presso la Banca Popolare di Milano agenzia 12 di Milano.

La ABC srl il 20 aprile trasmette all’incasso le due cambiali alla filiale locale della Banca Nazionale del Lavoro.

Presentare: 1) il pagherò cambiario completo di girate; 2) la cambiale tratta, completa di girate.


martedì 6 febbraio 2018

Esercizi cambiale

Prima cambiale:


Pagherò, emesso il 05 marzo 2018 dalla ditta Verdi Antonio di Milano, a favore della ditta Rossi Giacomo di Broni. Importo 1567,00 euro; scadenza a 90 giorni dalla data di emissione; avallo di Nicholas Bianchi di Stradella. La cambiale è domiciliata presso la banca BNL, filiale del luogo del debitore.

Seconda cambiale:

Tratta spiccata il 25 febbraio 2018 dal sig. Giuseppe Garibaldi di Roma sul signor Gerardo Tonelli di Ancona a favore del signor Ercole Omar di Terni. Accettazione: 28 febbraio 2018; importo euro 7565,00; scadenza a 60 giorni dall’accettazione. La cambiale è domiciliata presso la filiale della BNP del luogo della filiale del debitore.

Terza cambiale:

Tratta spiccata il 05 febbraio 2018 dal sig. Ermenegildo Verdi di Firenze sul signor Tommaso Costantini di Ancona a favore di se stesso. Accettazione: 07 febbraio 2018; importo euro 12345,00; scadenza al 25 maggio 2018. La cambiale è domiciliata presso la filiale della Intesasanpaolo del luogo della filiale del debitore. Avallo: sig. Luigi Bianchi di Pavia.

domenica 4 febbraio 2018

Esercizio Tratta e fattura

La società Le Cascine Lombarde srl di Pavia ha venduto alla Dolciaria Lampa spa di Milano le seguenti merci ordi­nate il giorno 10 giugno:

  1. 90 hl di latte fresco pastorizzato al prezzo di 35,20 di euro ogni hl, IVA 4 %;
  2. 20 hl di crema di latte zuccherata al prezzo di 55,30 euro ogni hl, IVA 10%;
  3. n. 2.000 uova al prezzo di 0,12 cad., IVA 10%.

Il contratto prevede su tutti i prodotti lo sconto incondi­zionato del 5%.
Imballo fatturato 120 euro; spese di trasporto anticipate dalla società venditrice in nome e per conto del compra­tore come da fattura allegata del vettore (IVA ordinaria compresa) di 235,60 euro; il trasporto è stato effettuato il 27 giugno a mezzo corriere Simone Digradi di Varese.
Il pagamento è convenuto come segue: per contanti 1.500 euro in data 27 giugno, la parte rimanente a 60 giorni dalla consegna con interessi di dilazione al tasso 4,50% con accettazione di una cambiale tratta.

Presenta, con eventuali dati mancanti a scelta:
  1. i calcoli ordinati necessari per la compilazione della fattura;
  2. la fattura immediata, con addebito degli interessi di dilazione;
  3. la tratta spiccata il 2 luglio comprensiva di interessi per la parte dilazionata, a favore della stessa società venditrice e accettata dal compratore due giorni dopo, domiciliata presso la banca UniCredit.


Successivamente la cambiale ha subìto le seguenti gi­rate:
  • girata in pieno il 12/07 a Maura D’Amico di Mantova; 
  • girata in bianco a Carmen Belviso di Brescia;
  • girata per l’incasso dieci giorni prima della scadenza alla Unipol Banca.

Riferendoti alla situazione proposta rispondi ai quesiti che seguono.
  1. Qual è la clausola stabilita per la consegna?
  2. Quando uno sconto si definisce incondizionato?
  3. Quando si ricorre alla ripartizione delle spese non documentate?
  4. La mancata indicazione della data di accettazione della tratta è un errore? Motiva la risposta.
  5. Qual è la differenza tra girata in pieno e girata in bianco?


mercoledì 31 gennaio 2018

La tratta


La ditta Dario Lampa di Vicenza acquista dalla ditta Galli Luigi di Treviso merci per euro 7800 + Iva 10%. Il pagamento è previsto con cambiale. Il 14 gennaio 2017 il debitore ordina alla ditta Giorgio Rossi S.r.l. di Firenze di pagare il venditore delle merci emettendo una tratta con scadenza a 90 giorni dalla data di accettazione. La cambiale è accettata il 17 gennaio. Il titolo di credito viene domiciliato presso la filiale n°123 del luogo di abitazione del debitore. Il debitore è nato a Falconara il 1/6/1970 (determinare il codice fiscale)

La cambiale è girata in bianco dal beneficiario, il 1/2/2017, alla signora Giovanna Leonetti di Roma, la quale, 10 giorni prima della scadenza, gira la cambiale alla propria banca Intesa Sanpaolo per l’incasso.

Indicare: 

Nome traente: 
Nome trattario: 
Nome beneficiario: 
Data di scadenza: 
Importo: 
Bollo: 

Compilare, infine, fronte e retro della cambiale.

martedì 30 gennaio 2018

Esercizi sul pagherò

ESERCIZIO N°1

La ditta Rossi Giovanni di Milano acquista dalla ditta Verdi Antonio di Roma merci per euro 18500 + Iva 22%. Sconto incondizionato del 10%. Spese di trasporto a forfait euro 90. Il pagamento è previsto con pagherò. Il 31 gennaio viene emesso dal debitore il titolo di credito con scadenza a 3 mesi dalla data di emissione e viene domiciliato presso la banca BNL, filiale n°120, del luogo di abitazione del debitore. Il debitore è nato a Milano il 1/4/1980.
La cambiale è stata avallata da Giuseppe Giorgi di Pavia.
La cambiale è girata in pieno dal beneficiario, il 1/3/2017, alla signora Giovanna Galli di Voghera, la quale, 10 giorni prima della scadenza, gira la cambiale alla propria banca Unicredit per l’incasso.

Indicare: 
Nome emittente:
Nome beneficiario:
Data di scadenza:
Importo:
Bollo:

Compilare, infine, fronte e retro della cambiale.


ESERCIZIO N°2

La ditta Vincenzo Galli di Roma acquista dalla ditta Antonio Brambilla di Milano merci per euro 15000 + Iva 10%. Sconto incondizionato del 5% + 10%. Spese di trasporto a forfait euro 120. Il pagamento è previsto con pagherò. Il 10 febbraio viene emesso dal debitore il titolo di credito con scadenza a 60 giorni dalla data di emissione e viene domiciliato presso la banca Unicredit, filiale n°10, del luogo di abitazione del debitore. Il debitore è nato a Roma il 10/10/1975.
La cambiale è stata avallata da Giuseppe Verdini di Stradella.
La cambiale è girata in pieno dal beneficiario, il 10/3, alla signora Sofia Ricci di Pavia, la quale, 7 giorni prima della scadenza, gira la cambiale alla propria banca BNL per l’incasso.

Indicare: 
Nome emittente:
Nome beneficiario:
Data di scadenza:
Importo:
Bollo:

Compilare, infine, fronte e retro della cambiale.

Immagine correlata